دوشنبه ۳۰ شهریور ۱۴۰۵
دریافت برگ تشخیص مالیات برای بسیاری از صاحبان کسبوکار، مدیران شرکتها و اشخاص حقیقی نگرانکننده است. مبلغ برگه ممکن است با محاسبات مؤدی تفاوت زیادی داشته باشد؛ بااینحال، واکنش عجولانه، بیتوجهی به مهلت یا اعتراض بدون مدرک شرایط را پیچیدهتر میکند. برگ تشخیص پایان پرونده نیست، اما نحوه مواجهه با آن بر مسیر رسیدگی و امکان اصلاح مبلغ اثر جدی دارد.
طبق ماده ۲۳۷ قانون مالیاتهای مستقیم، برگ تشخیص باید بر مأخذ صحیح و اطلاعات کافی متکی باشد و مبنای تشخیص را روشن نشان دهد. ماده ۲۳۸ نیز برای اعتراض مهلت مشخصی تعیین کرده است. بنابراین اعتراض مؤثر فقط اعلام نارضایتی نیست؛ بلکه باید ایرادهای محاسباتی، مالی یا قانونی پرونده را مستند کند.
برگ تشخیص مبلغی را نشان میدهد که اداره امور مالیاتی بر اساس اطلاعات یک دوره تعیین کرده است. این اطلاعات ممکن است از اظهارنامه، دفاتر، صورتهای مالی، صورتحسابهای الکترونیکی، گزارش معاملات یا دادههای بانکی به دست آمده باشد. مغایرت میان این دادهها میتواند مبلغ تشخیصی را تغییر دهد.
اولین اقدام، مطالعه برگ، گزارش رسیدگی و مبانی محاسبه است. باید مشخص شود آیا هزینهای رد شده، فروش بیشتری شناسایی شده، معافیتی نادیده مانده یا تراکنشی با ماهیت نامشخص درآمد تلقی شده است. بدون شناخت منشأ اختلاف، انتخاب استدلال مناسب ممکن نیست.
ماده ۲۳۷ همچنین بر روشنبودن جزئیات تشخیص برای مؤدی تأکید دارد. بنابراین مؤدی نباید صرفاً بر اساس حدس لایحه بنویسد؛ گزارش و محاسبات مبنا باید دریافت و با اسناد مقایسه شوند. اگر رقمی از دادهای خارج از دفاتر یا اظهارنامه استخراج شده، منشأ آن و دلیل انتسابش به درآمد باید در بررسی پرونده مشخص شود.
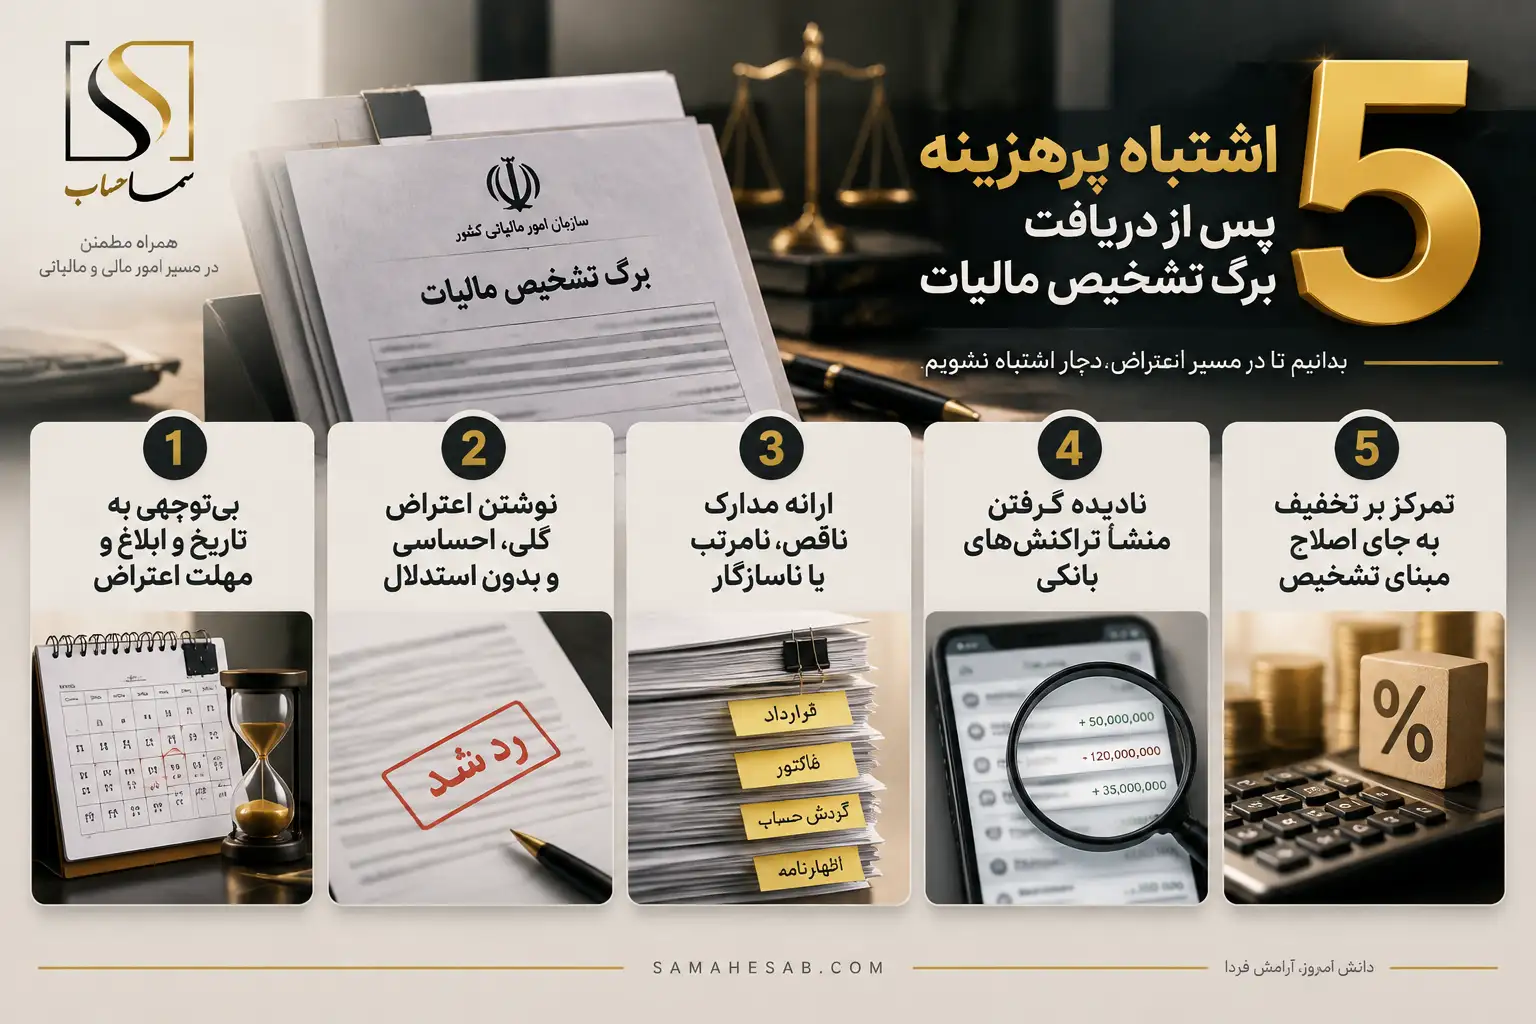
مهمترین اشتباه، به تعویق انداختن بررسی برگ تشخیص است. بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی در صورت اعتراض، اصولاً سی روز از تاریخ ابلاغ فرصت دارد درخواست رسیدگی مجدد خود را همراه با دلایل و مدارک ارائه کند. نادیدهگرفتن ابلاغ الکترونیکی، تصور اینکه فرصت زیادی باقی مانده یا موکولکردن کار به روزهای آخر، ممکن است به از دست رفتن مهلت عادی اعتراض منجر شود.
مؤدی باید تاریخ ابلاغ و آخرین مهلت اقدام را ثبت کند. تصویر برگ، گزارش رسیدگی، رسید اعتراض و مکاتبات نیز باید در پروندهای مستقل نگهداری شوند. اتکا به گفتوگوهای شفاهی یا وعده پیگیری، جای ثبت قانونی اعتراض را نمیگیرد. ابتدا باید حق اعتراض حفظ و سپس دفاعیه با برنامه تکمیل شود.
عبارتهایی مانند «مالیات زیاد است»، «فروش ما چنین رقمی نبوده» یا «ممیز اشتباه کرده است» بهتنهایی دفاع مؤثری ایجاد نمیکنند. اعتراض باید نشان دهد کدام قسمت برگ تشخیص محل اختلاف است، رقم صحیح از نظر مؤدی چگونه محاسبه میشود و چه اسنادی این ادعا را پشتیبانی میکند. بهتر است هر ایراد در بندی مستقل مطرح و کنار آن، سند یا مبنای قانونی مربوط معرفی شود.
برای مثال، اگر هزینهای رد شده است، باید نوع هزینه، ارتباط آن با فعالیت، نحوه ثبت در دفاتر و مدارک پرداخت توضیح داده شود. اگر فروش یا درآمد مضاعف شناسایی شده، لازم است منشأ تکرار اطلاعات یا تفاوت میان سامانهها مشخص شود. در پروندههای پیچیده که چند سال مالی، جرایم، ارزش افزوده یا تراکنشهای متعدد درگیر هستند، بررسی پرونده توسط یک وکیل مالیاتی میتواند به تفکیک ایرادهای حسابداری از موضوعات دادرسی و تنظیم دفاع منسجم کمک کند.
لایحه مناسب باید روشن و قابل پیگیری باشد. بهتر است مقابل هر ادعا، مبلغ مورد اختلاف، خلاصه استدلال و شماره پیوست نوشته شود تا ارتباط میان ادعا، عدد و مدرک برای مرجع رسیدگی آشکار باشد. استفاده فراوان از اصطلاحات قانونی نامرتبط، جای تحلیل دقیق پرونده را نمیگیرد.
حجم بالای اسناد لزوماً دفاع را قویتر نمیکند. مدرک زمانی مؤثر است که اصالت، ارتباط و نقش آن در اثبات ادعا روشن باشد. قرارداد، فاکتور، سند حسابداری، گردش حساب و رسید پرداخت باید روایت منسجمی از رویداد مالی ارائه دهند.
پیش از ارائه مدارک، لازم است اظهارنامه، دفاتر، صورتهای مالی، گزارشهای ارزش افزوده، اطلاعات سامانه مؤدیان، قراردادها و حسابهای بانکی با یکدیگر تطبیق داده شوند. اگر یک مبلغ در چند سامانه با اعداد متفاوت گزارش شده، باید علت تفاوت مشخص باشد. ارائه سندی که با اظهارنامه یا دفاتر تعارض دارد، بدون توضیح کافی میتواند پرسشهای تازهای ایجاد کند.
برای هر بند اعتراض بهتر است پیوستی جداگانه شامل عنوان ایراد، مبلغ مورد اختلاف، توضیح و شماره اسناد تهیه شود. مدارک نامرتبط یا تکراری نباید پرونده را شلوغ کنند. همچنین ساختن سند یا تغییر تاریخ و محتوای مدارک میتواند مسئله مالیاتی را به خطری حقوقی تبدیل کند.
یکی از اختلافات رایج زمانی شکل میگیرد که واریزیهای حساب بانکی با فروش ثبتشده یا درآمد اظهارشده همخوان نیست. دو واکنش افراطی در این وضعیت زیانبار است: نخست اینکه مؤدی تصور کند هر مبلغ واریزی بدون بررسی درآمد قطعی محسوب میشود؛ دوم اینکه همه تراکنشها را غیرمرتبط بداند و هیچ توضیح و سندی ارائه نکند.
ماهیت هر تراکنش باید جداگانه بررسی شود. انتقال بین حسابهای شخص، وام، آورده شریک، استرداد وجه یا ودیعه ممکن است ماهیتی متفاوت از درآمد فروش داشته باشد. البته صرف نامگذاری کافی نیست؛ قرارداد، رسید، گردش حساب مبدأ و مقصد و ثبت حسابداری باید توضیح ارائهشده را تأیید کنند.
برای دفاع مؤثر، تراکنشها باید دستهبندی و جمع هر گروه با دفاتر و اظهارنامه تطبیق داده شود. اگر بخشی از گردش بانکی به فعالیت اقتصادی مربوط است، انکار آن میتواند اعتبار سایر دفاعیات را کاهش دهد. شفافیت مستند، مطمئنتر از پاسخهای کلی است.
برخی مؤدیان از ابتدا فقط به دنبال کمشدن عدد نهایی هستند، بدون آنکه مشخص کنند کدام بخش محاسبه اشتباه است. این رویکرد باعث میشود اعتراض به یک درخواست تخفیف تبدیل شود، در حالی که دفاع مالیاتی باید بر اصلاح مأخذ، پذیرش هزینههای قابل قبول، اعمال معافیت یا مشوق قانونی، حذف درآمدهای تکراری و محاسبه صحیح جرایم متمرکز باشد.
میان فرار مالیاتی و کاهش مالیات از مسیر قانونی تفاوت اساسی وجود دارد. پنهانکردن درآمد یا استفاده از اسناد غیرواقعی راهکار مالیاتی نیست. در مقابل، هزینههای قابل قبول، نرخ صفر، معافیتها، اعتبار ارزش افزوده و ظرفیت قانونی اعتراض میتوانند مانع پرداخت مالیات بیشتر از میزان واقعی شوند. هر راهکار باید با اسناد همان مؤدی هماهنگ باشد.
اگر اختلاف در رسیدگی مجدد حل نشود، پرونده ممکن است به هیأت حل اختلاف مالیاتی ارجاع شود. در این مرحله، کیفیت لایحه، ترتیب مدارک و آمادگی برای پاسخ اهمیت بیشتری دارد. امضای صورتجلسه بدون بررسی آثار آن نیز میتواند ادامه اعتراض را تحت تأثیر قرار دهد.
برای مدیریت بهتر پرونده، میتوان اقدامات را در پنج گام انجام داد:
| گام | اقدام | توضیحات |
|---|---|---|
| ۱ | ثبت تاریخ و کنترل مهلت | تاریخ ابلاغ برگ تشخیص، نوع مالیات، دوره عملکرد و آخرین مهلت اعتراض مشخص و ثبت شود. |
| ۲ | دریافت مبانی تشخیص | برگ تشخیص، گزارش رسیدگی و جزئیات محاسبات بررسی شود تا منشأ اختلافات و دلایل مطالبه مالیات مشخص شود. |
| ۳ | تطبیق اطلاعات مالی | اظهارنامه، دفاتر قانونی، صورتهای مالی، اطلاعات سامانه مؤدیان، قراردادها و گردش حسابها با یکدیگر مقایسه و مغایرتها شناسایی شود. |
| ۴ | تنظیم اعتراض مستند | اعتراض باید بر اساس مستندات، شامل رقم مورد اختلاف، توضیحات دقیق، مواد قانونی مرتبط و مدارک پیوست تنظیم شود. |
| ۵ | آمادگی برای مرحله بعد | نتیجه رسیدگی مجدد، امکان توافق و احتمال ارجاع پرونده به هیأتهای حل اختلاف از ابتدا در برنامه دفاعی پرونده در نظر گرفته شود. |
پیش از ثبت نهایی نیز باید یکبار اعداد لایحه با پیوستها کنترل شوند، نام و دوره مالیاتی صحیح باشد و نسخهای از تمام مدارک و رسید ارسال در بایگانی مؤدی باقی بماند.
این مراحل کاهش مبلغ را تضمین نمیکنند، اما زمینه تصمیمگیری بر اساس اطلاعات کامل را فراهم میکنند. گاهی بخشی از تشخیص صحیح است و اعتراض باید بر چند قلم قابل دفاع متمرکز شود؛ رویکردی که از رد کلی تمام محاسبات معتبرتر است.
در پرونده مالیاتی، اعداد حسابداری، ثبت اسناد، رویههای اجرایی و شیوه دفاع همزمان اهمیت دارند. بنابراین متخصص باید بر اساس تجربه رسیدگی و توان تحلیل اسناد انتخاب شود، نه وعده کاهش قطعی مالیات.
مجموعه سما حساب با مدیریت سمانه بحرینی، مشاور رسمی مالیاتی با ۱۸ سال سابقه، پرونده مؤدی را از جنبههای مالی، اسنادی و دادرسی بررسی میکند. رویکرد سما حساب بر شناسایی منشأ اختلاف، تنظیم دفاع قابل اثبات و پیگیری پرونده متناسب با شرایط هر مؤدی است. این مجموعه خدمات خود را به اشخاص حقیقی، صاحبان مشاغل و شرکتها ارائه میدهد و در موضوعاتی مانند اعتراض به برگ تشخیص، جرایم، تراکنشهای بانکی و حضور در هیأتهای مالیاتی فعالیت دارد.
برگ تشخیص را نباید نادیده گرفت یا بدون بررسی مبلغ نهایی دانست. از دست دادن مهلت، اعتراض کلی، اسناد ناسازگار، بیتوجهی به تراکنشها و تمرکز بر تخفیف، امکان دفاع را محدود میکنند.
اقدام بهموقع، شناخت منشأ اختلاف و دفاع مستند سه اصل مهماند. تجربه سما حساب نشان میدهد هر پرونده باید بر اساس اسناد واقعی خود تحلیل شود؛ زیرا یک راهکار برای همه مؤدیان مناسب نیست. پیش از پذیرش مبلغ یا اعتراض عجولانه، باید دادهها کنار هم قرار گیرند و مسیر قانونی با دیدی روشن انتخاب شود.
منبع: سما حساب
شماره تماس: 02191030588
پیج اینستاگرام سما حساب: samahesab@
تمام حقوق برای محفوظ می باشد کپی برداری از مطالب با ذکر منبع بلامانع می باشد.
طراحی و توسعه: توسط تیم فنی دفتروکیل
این نکته درباره ماده ۲۳۷ خیلی تعیینکننده است. اگر خود مؤدی دقیقاً نداند اداره مالیات بر اساس کدام داده یا تراکنش به رقم تشخیصی رسیده، عملاً نمیتواند دفاع مؤثری داشته باشد. آیا درخواست گزارش رسیدگی و مبانی محاسبه هم باید در همان مهلت اعتراض پیگیری شود؟
دریافت و بررسی مستندات مبنای تشخیص باید از همان ابتدا در اولویت باشد. مهم این است که مهلت اعتراض از دست نرود و همزمان با آن، مبنای اختلاف و اسناد مرتبط بررسی شوند؛ چون دفاع بدون شناخت منشأ رقم تشخیصی معمولاً بسیار کلی خواهد بود.